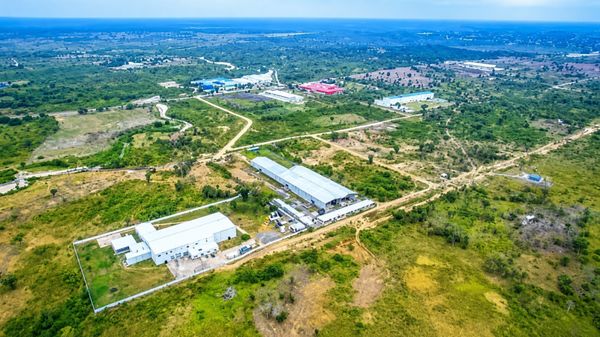
从一座石墨矿到一条产业链:115亿美元中资布局正在重塑坦桑尼亚 二维码
发表时间:2026-08-24 12:49来源:江苏雅努思 17%政府参股、1亿美元石墨项目进入建设阶段;30亿美元制造业园区落地;玻璃、陶瓷、钢铁、家电、农产品加工持续扩张;14亿美元铁路项目正在推进…… 2026年以来,坦桑尼亚正在出现一个越来越清晰的变化: 中国企业在当地的投资,正在从单一项目,逐步走向制造业、矿产加工、农产品加工与交通物流相互连接的产业布局。 截至2026年7月,坦桑尼亚投资中心(TIC)披露,中国企业在坦桑尼亚累计FDI已经超过115亿美元,涉及1350多个登记项目。 从达累斯萨拉姆及Pwani沿海制造业集群,到莫罗戈罗等地的石墨、镍铜、铁矿、稀土项目,再到连接内陆矿区与港口的铁路物流网络,一张更完整的产业版图正在形成。而8月15日签署的ML644石墨矿国家参股协议,正好提供了一个观察这一变化的切入口。 01、1亿美元石墨项目签约,坦桑尼亚政府取得17%股权 2026年8月15日,坦桑尼亚政府与豫地矿业(坦桑尼亚)石墨开发有限公司在莫罗戈罗地区姆布瓦德村签署ML644石墨矿国家参股协议。 根据坦桑尼亚矿产部公布的信息:
这17%的政府参股,是此次签约最受关注的内容之一。 公开信息显示,这部分股份属于不可稀释免费持股。坦桑尼亚政府无需为相应股权投入股本,同时享有股东权益,并按照协议参与项目治理。 政府从资源监管者进一步成为项目公司的股东,也意味着重大资本开支、关联交易、矿产品销售和收益分配等事项,将更加直接地纳入国家参与框架。 不过,目前公开资料尚未披露具体的董事席位、重大事项表决机制、股东贷款、分红以及销售治理条款。 因此,对于工程承包商、设备供应商和金融机构而言,政府参股提高了项目治理的确定性,但项目最终的商业现金流,仍然取决于: 建设进度、试车结果、产品质量以及后续销售合同。 02、签约只是一个节点,项目工程建设其实已经持续推进 ML644并不是在8月15日签约之后才开始进入建设阶段。实际上,项目的工程建设和采购已经持续推进了一段时间。 2024年8月,中铁二局中标ML644露天采剥工程,公开设计的生产期原矿规模为100万吨/年。 进入2025年,项目选矿设备采购陆续覆盖:
2026年6月,项目又完成了一批钢材、阀门和管件采购。到2026年8月,项目已经形成了从采剥、选矿、材料采购到进口物流的连续采购记录。因此,此次国家参股协议更像是补上了政府正式进入项目治理的制度安排。 03、签约前三天,第十二批选矿物资仍在招标 值得注意的是,就在政府参股协议签署前三天,ML644项目的采购仍在继续。 8月12日,项目第十二批选矿物资公开招标,主要分为三类:吨包袋;混合醇浮选起泡剂与工业速溶粉状硅酸钠;润滑油。 公告要求投标企业在中国境内注册,并具备货物出口资质,交货地点为招标人指定的国内港口。这批物资与此前的大型选矿设备相比,更接近项目后续的试车和日常生产环节。 从采购记录来看,ML644已经逐渐从大型设备采购,延伸至:药剂、润滑、包装、管件以及备件类物资。此前的海运服务合同也显示,中国指定港口至坦噶港或达累斯萨拉姆港采用直航运输。这说明中国采购端与坦桑尼亚港口之间的工程补给通道已经逐渐形成。 04、石墨项目真正值得关注的,是后面的加工环节 目前公开的ML644工程内容,主要覆盖: 露天采挖 → 浮选 → 磨矿 → 脱水 → 烘干 → 筛分 → 包装 → 尾矿防渗。 这些环节主要对应矿山和石墨精矿生产。但如果要进一步进入新能源电池产业链更高价值的环节,还需要继续向:提纯 → 球形化 → 包覆 → 负极材料延伸。 国际能源署2026年报告将石墨列为供应脆弱性较高的关键材料,并估算,如果电池级石墨贸易完全中断,中国以外每年价值超过3000亿美元的下游生产将面临供应风险。 因此,ML644未来能否真正进入新能源电池材料链条,还需要继续观察:
目前公开文件尚未披露这些环节的正式产能、设备采购以及商业合同。所以,5万吨石墨精矿产能并不等于5万吨电池级石墨材料产能。 这也是后续观察ML644项目商业价值时需要区分的一点。 05、从石墨到镍铜、铁矿、稀土,中资矿业正在向加工端延伸 ML644并不是坦桑尼亚中资矿业布局中的孤立案例。目前,中资企业在坦桑尼亚的矿产项目已经覆盖石墨、镍铜、铁矿、铁煤钢、稀土等多个方向。 其中,Kibaha镍铜加工项目已经投产;Zhongzhou镍铜项目正在推进;Maganga Matitu铁矿项目持续推进;Liganga–Mchuchuma铁煤钢项目总值超过23亿美元;Ngualla稀土项目也处于开发推进阶段。 从这些项目可以看到一个共同趋势:中资在坦桑尼亚矿业的下一阶段,已经不只是“拿矿权”,而是进一步走向选矿、加工乃至冶炼。 这也意味着未来矿业相关机会不再局限于采矿企业本身。矿山设备、选矿设备、工程建设、药剂、润滑油、包装材料、物流、备件、现场维修以及更下游的材料加工,都可能成为产业链参与者。 06、进入运营期,本地服务能力会越来越重要 对于准备进入坦桑尼亚矿业市场的中国企业而言,除了项目本身,还需要关注当地的供应链和服务能力。 坦桑尼亚矿产部披露,2023年坦桑尼亚本地企业向矿山销售商品和服务约14.8亿美元,占矿山采购总额约90%。 这意味着项目进入稳定生产之后,企业所需要的并不只是一次性设备供应。备件库存、现场维修、当地运输、本地合作伙伴以及售后服务能力,都可能直接影响供应商的交付效率。 对于ML644而言,下一阶段尤其值得关注:机械完工 → 带料试车 → 选矿回收率 → 连续生产 → 首批合格精矿。 其中,首批稳定精矿与长期包销合同,将是判断项目能否真正从工程建设转入可验证商业生产的两个重要信号。 07 30亿美元工业项目落地,制造业正在Pwani扎堆 如果说ML644代表的是坦桑尼亚资源产业向加工端延伸,那么在沿海地区,中国企业正在形成另一条更加明显的制造业产业带。 2026年4月,中国宏旺控股旗下HWTZ在Bagamoyo签下超过30亿美元工业项目,占地约500公顷。项目规划涉及:汽车、摩托车、船舶、零部件等制造业。 距离Bagamoyo不远的Kwala工业园,首期12家工厂中已经有:7家投产,5家建设中。中国企业香雪海也已经在当地生产冰箱、冷柜。继续向南来到Mkuranga,中资建材制造项目同样已经形成规模。目前当地已经出现: 从空间上看:Bagamoyo—Kwala—Mkuranga—Dares Salaam一条中资制造业带正在逐渐形成。 Bagamoyo工业项目/制造业园区 08、玻璃、陶瓷、钢铁、家电……制造业正在从单点走向集群 制造业布局的意义,并不只是增加几座工厂。 当玻璃、陶瓷、钢材、家电、摩托车、汽车零部件等项目集中出现之后,企业之间就会产生越来越多的上下游关系。 例如: 玻璃 → 建材 → 房地产和基础设施 钢材 → 建筑 → 工业设备 零部件 → 汽车、摩托车 → 维修和售后 家电 → 本地消费市场 → 经销和物流 因此,制造业项目本身之外,仓储、运输、设备维护、原材料供应、包装以及本地配套服务,也可能出现新的需求。 这也是坦桑尼亚中资投资从“项目数量增长”进一步走向“产业集群形成”的重要一步。 09、中国企业还在把农产品变成加工厂 制造业之外,农业加工同样是中资布局的重要方向。中国美兰集团在Dodoma投资约2800万美元建设葵花籽油加工厂,规划年处理葵花籽3万—3.5万吨。江苏杰龙农业则在Shinyanga累计投资约3000万美元,建设棉籽油深加工基地,目前已经运营。此外,Sunshine也在当地布局葵花油、腰果、大米等农产品加工业务,投资规模约1000万美元。 这类项目的共同逻辑,与矿产加工其实非常相似:不只是输出原料,而是把更多加工环节留在当地。对于坦桑尼亚而言,这意味着农业资源能够进一步转化为油脂、饲料和其他加工产品;对于中国企业而言,则意味着从单纯贸易进一步进入当地生产环节。 中国美兰集团在Dodoma投资约2800万美元建设葵花籽油加工厂 10、14亿美元铁路项目,把矿山、工厂和港口连接起来 产业项目能否真正形成规模,最终还需要物流基础设施支撑。 目前,中国企业正在参与坦桑尼亚铁路网络的新一轮建设和改造。其中,TAZARA坦赞铁路新一轮改造规模超过14亿美元,包括:
与此同时,中企还在建设或推进: Isaka—Mwanza SGR Tabora—Kigoma SGR 以及其他铁路和交通项目。 如果把这些项目与沿海制造业和内陆矿产项目放在一起观察,一条更完整的物流通道正在出现: Dar es Salaam港口 ↓ 沿海制造业集群 ↓ 坦桑尼亚内陆矿区 ↓ 赞比亚铜矿带 ↓ 大湖区 这意味着中国企业在坦桑尼亚的布局,已经逐渐从单独的工厂、矿山和工程项目,开始形成产业链与物流链的连接。 中国土木正在推进坦赞铁路TAZARA的新一轮改造 11、一张表,看懂坦桑尼亚中资项目版图 目前,从公开政府、监管机构、企业及媒体信息中,可以梳理出一批具有代表性的中资项目: 12、三大区域正在成为中资投资的重点 如果把这些项目放到坦桑尼亚地图上观察,目前最密集的中资机会大致集中在三个方向。 第一条:Pwani—Dar 制造业带 以Bagamoyo、Kwala、Mkuranga、Dar es Salaam为核心。重点产业包括:汽车、摩托车、船舶、零部件、玻璃、陶瓷、钢材、家电、纺织、物流。这一地区靠近港口和主要消费市场,更适合制造业、工业园区以及贸易物流项目。 第二条:矿产加工带 从莫罗戈罗等资源地区向坦桑尼亚内陆延伸。 重点项目包括:石墨、镍铜、铁矿、铁煤钢、稀土。未来值得关注的,不只是矿山开发,还包括:采矿 → 选矿 → 精矿 → 深加工 → 材料制造 这一完整链条能否逐步建立。 第三条:TAZARA物流走廊 以达累斯萨拉姆港—坦桑尼亚内陆—赞比亚为主要方向。铁路升级之后,港口、制造业和矿产项目之间的连接效率有望进一步提高。 这条通道的价值,也不只是坦桑尼亚国内物流。它还连接着赞比亚铜矿带以及更广泛的大湖区市场。 结语 Summary and Review 从ML644石墨项目的17%政府参股,到Bagamoyo超过30亿美元工业项目;从玻璃、陶瓷、钢铁和家电制造,到葵花籽油、棉籽油等农产品加工;再到超过14亿美元的TAZARA铁路项目—这些项目看似分散,实际上正在形成越来越明显的产业连接。 矿山提供资源,工厂完成加工,港口承担进出口,铁路连接内陆,物流和本地服务支撑运营。 这意味着中国企业在坦桑尼亚的投资逻辑正在发生变化。过去更多是:“一个项目落地一个项目。” 现在越来越接近:“围绕资源、制造、物流和市场形成产业链。” ML644石墨项目就是一个很典型的观察窗口。从采剥、选矿设备,到药剂、润滑油、包装材料,再到未来可能出现的提纯、球形化、负极材料和长期包销;从矿山本身,再延伸到港口、物流、本地维修和供应链服务;一个矿山项目背后,实际上对应着一整套产业机会。而放到整个坦桑尼亚来看,目前最密集的中资产业布局已经集中到:Pwani—Dar制造业带、南部及内陆矿产加工带、TAZARA物流走廊。 未来真正值得关注的,也不只是还有多少中国企业进入坦桑尼亚,而是:哪些项目能够从建设进入稳定生产;哪些矿产能够从开采进入深加工;哪些制造业能够形成产业集群;哪些企业能够真正进入这条正在形成的产业链。 对于设备、工程、材料、物流、供应链、本地服务以及资源深加工企业而言,坦桑尼亚正在从一个“单项目市场”,逐渐变成一个值得持续跟踪的产业链市场。 项目投资数据及进展信息主要根据公开政府、监管机构、企业及主流媒体信息整理。本文所列项目清单覆盖当前公开信息中可识别的重点中资运营、建设及签约项目,具体项目进展、投资规模及商业安排以项目方及相关机构最新披露为准。 徐州公司:徐州管道储运仓库院内雅努思公司 南京公司:南京栖霞区仙林大道帝源大厦三楼 坦桑公司:Plot No.2091,Block C,Kunduchi Mtongani Area 邮箱:550105567@qq.com 移动电话:15852019991 |